どうも!ぼんたつです!
楽天証券でクレカ積立をしているなら、「みずほ楽天カード」への切り替えでポイントが増える可能性があります。年会費無料のまま、条件を満たせば還元率が最大2%になる制度で、2026年9月の見直しで従来あった期間・上限の制限もなくなりました。ただし対象になる投資信託には条件があり、何でも2%になるわけではありません。今回はクレカ積立2%の条件から、デメリット、申し込み手順、楽天カードとの比較まで整理してご紹介します!
みずほ楽天カードとは?クレカ積立2%の条件をまず確認
みずほ楽天カードは、楽天カードが発行し、みずほ銀行の口座を引落先にするVisaのクレジットカードです。銀行のキャッシュカードとは別物で、年会費は利用金額にかかわらず永年無料なのが嬉しいポイントですね!
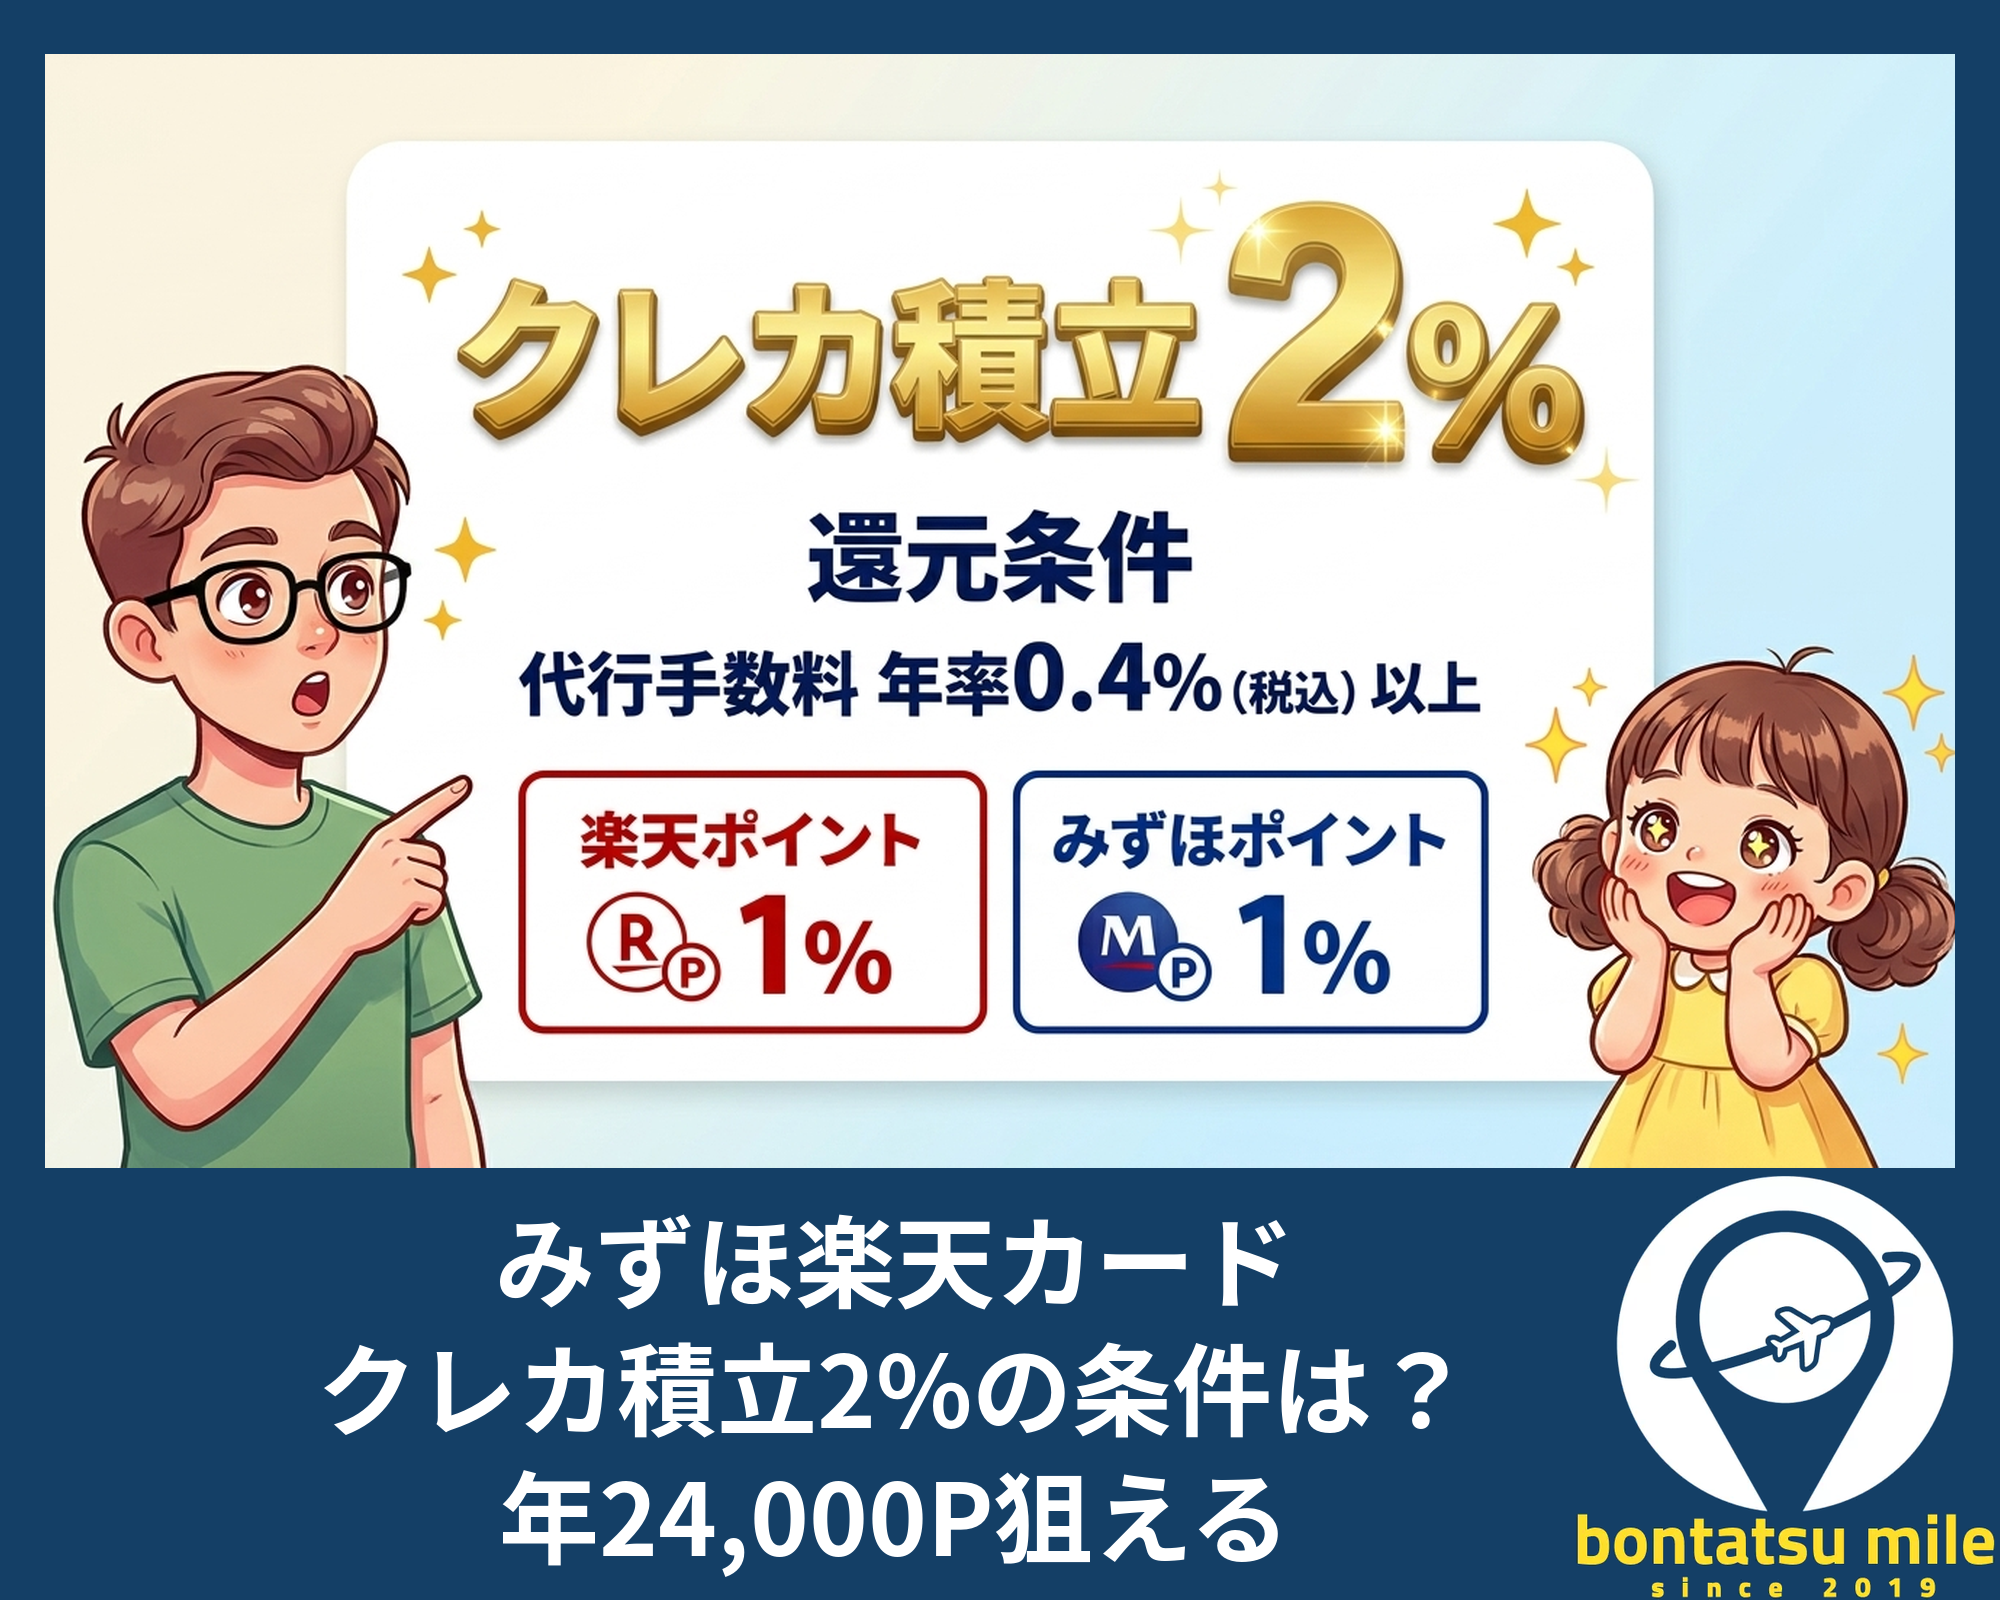
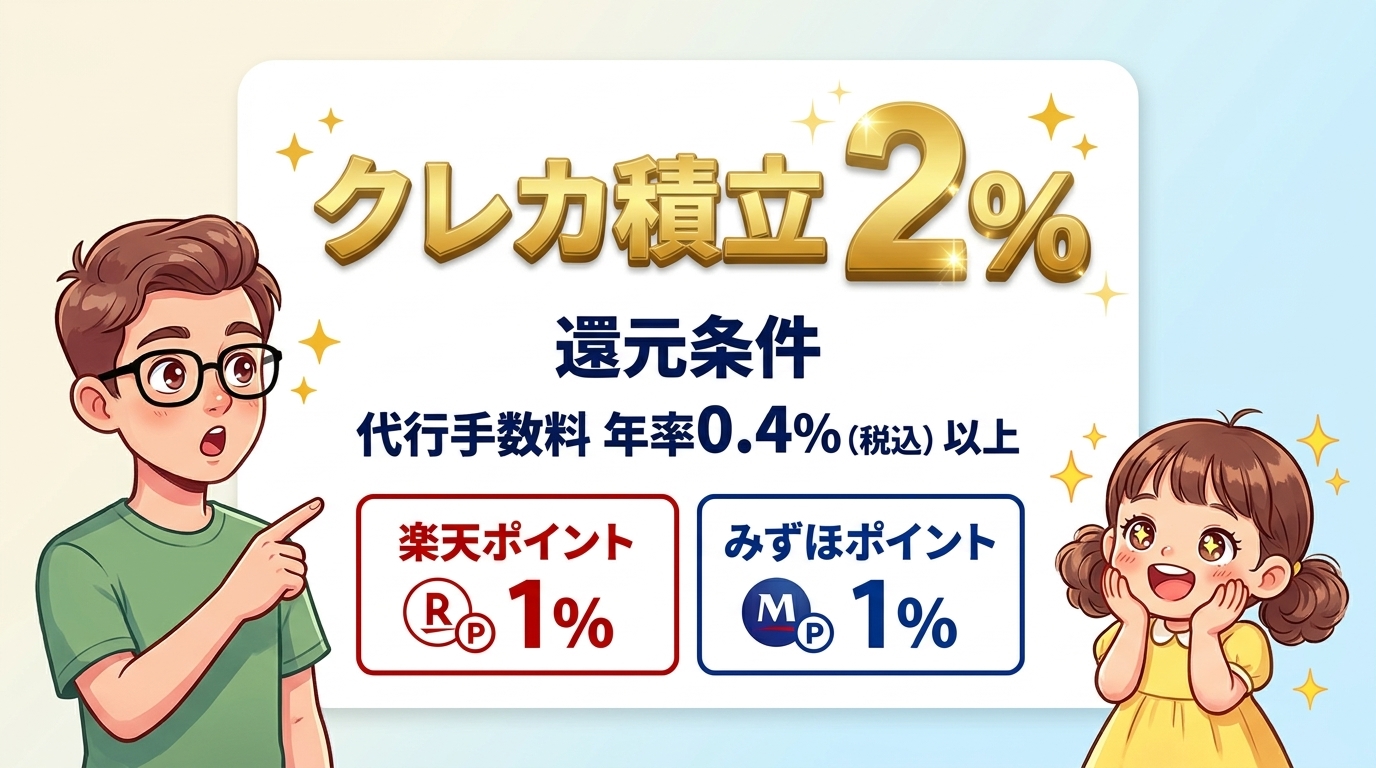
一番気になる「クレカ積立2%」の条件はこちらです。
- 楽天証券でみずほ楽天カード決済によるクレカ積立をする
- 積立対象ファンドの代行手数料が年率0.4%(税込)以上であること
この条件を満たすと、楽天ポイント1%+みずほポイント1%=合計2%の還元になります。逆に、代行手数料が0.4%未満のファンド(後述しますがeMAXIS Slim 全世界株式・オール・カントリーやeMAXIS Slim 米国株式・S&P500などの低コスト投信が該当)は、合計1%にとどまります。


なお、貯まるポイントは楽天ポイントとみずほポイントの2種類ですが、みずほポイントは楽天ポイントへ1対1で交換できるので、楽天ポイントに一本化して使いたい人にも扱いやすい組み合わせです。
みずほ楽天カードで年24,000ポイントを狙う計算と楽天カード比較
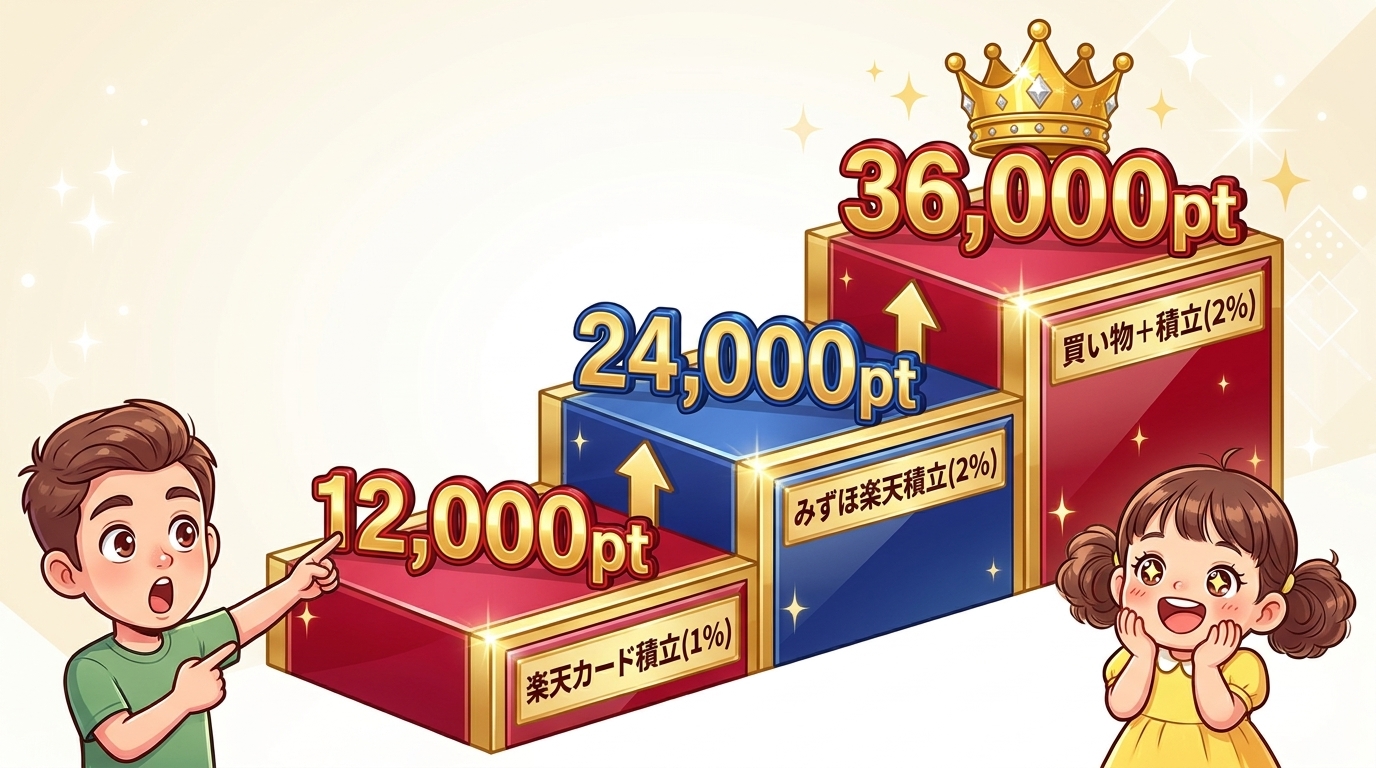
条件を満たすファンドで積立上限の月10万円を使うと、毎月「楽天ポイント1,000ポイント+みずほポイント1,000ポイント」を受け取れます。年間で計算すると、
月10万円 × 2% × 12カ月 = 年間24,000ポイント相当
です。※現行制度と付与条件が継続する場合の試算であり、運用損益を差し引いた利益ではありません。
通常の楽天カード(クレカ積立1%)と比べると、同じ月10万円・12カ月の積立で年間12,000ポイント相当の差が生まれます。年会費無料でこの差を作れるのは、みずほ楽天カードならではの強みですね。
積立だけでなく、日常の買い物でも合計2%が効きます。買い物の基本還元は「楽天ポイント1%+みずほポイント1%」で合計2%(通常利用ポイントが対象。SPUや楽天市場の買い回りなど特典系ポイントは対象外です)。仮に月5万円の買い物を合計2%のカードで払うと、年間12,000ポイント相当。積立分と合わせると、
買い物+積立で年間36,000ポイント相当
という試算になります(利用額・付与条件・制度が12カ月同じ場合の試算です)。
一方、低コスト投信(合計1%)を積み立てる場合は、楽天プレミアムカードの積立還元1%と同水準になります。すでに上位カードを使っている人は、積立以外の特典も含めて判断するのがよさそうです。
みずほ楽天カードのデメリット・注意点
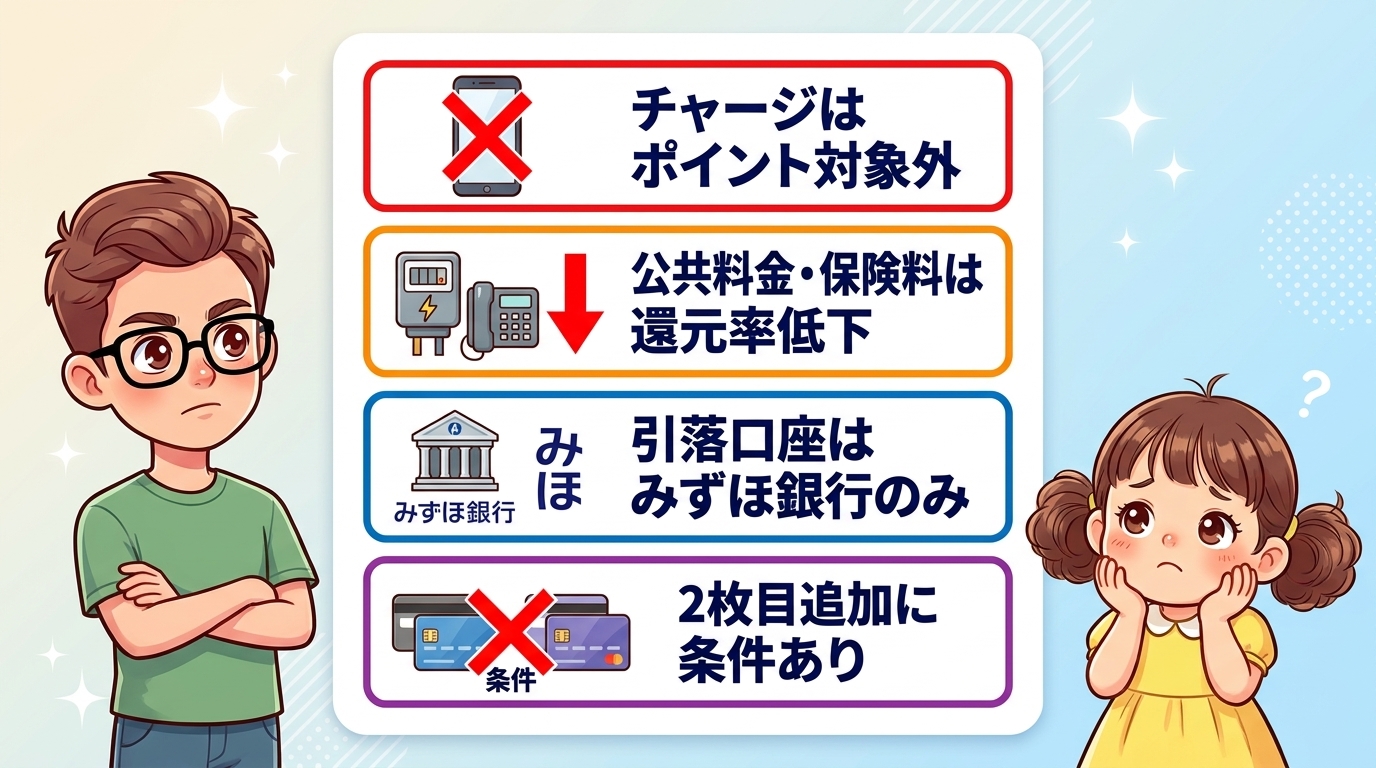
みずほ楽天カードは「何でも2%」のカードではありません。対象外の利用先や条件をしっかり確認しておきましょう。
- チャージはポイント対象外:楽天キャッシュ・Suica・PASMO・nanaco・WAON・ファミペイ・au PAY・Kyash・ANA Pay・JAL Pay・IDAREなどへのチャージは、楽天カードの通常ポイント自体が対象外のため、みずほポイントも付きません。
- 公共料金・保険料・携帯料金は還元率が下がる場合あり:公式が指定する公共料金・税金などは合計0.4%、保険料・携帯電話料金などは合計1%になるケースがあります。請求元によって扱いが異なるので、買い物用の基本カードとして使うのが向いています。
- 引落口座はみずほ銀行の普通預金口座のみ:他行の口座は指定できません。給与受取口座が別の銀行なら、資金移動の手間も考えておく必要があります。
- ポイント進呈のタイミング:みずほポイントは原則として利用月の翌々月初めに進呈されます。楽天ポイントと同時ではなく、進呈前にカードを解約・切り替えると対象外になるので注意してください。
- 2枚目として追加できない条件がある:楽天カードをすでに1枚持っている人は2枚目として申し込めますが、1枚目が楽天銀行カード・楽天ANAマイレージクラブカード・楽天カード アカデミーの場合は不可。またすでに楽天カードを2枚持っている場合も申し込めません。
みずほ楽天カードの申し込みやり方・初期設定の手順
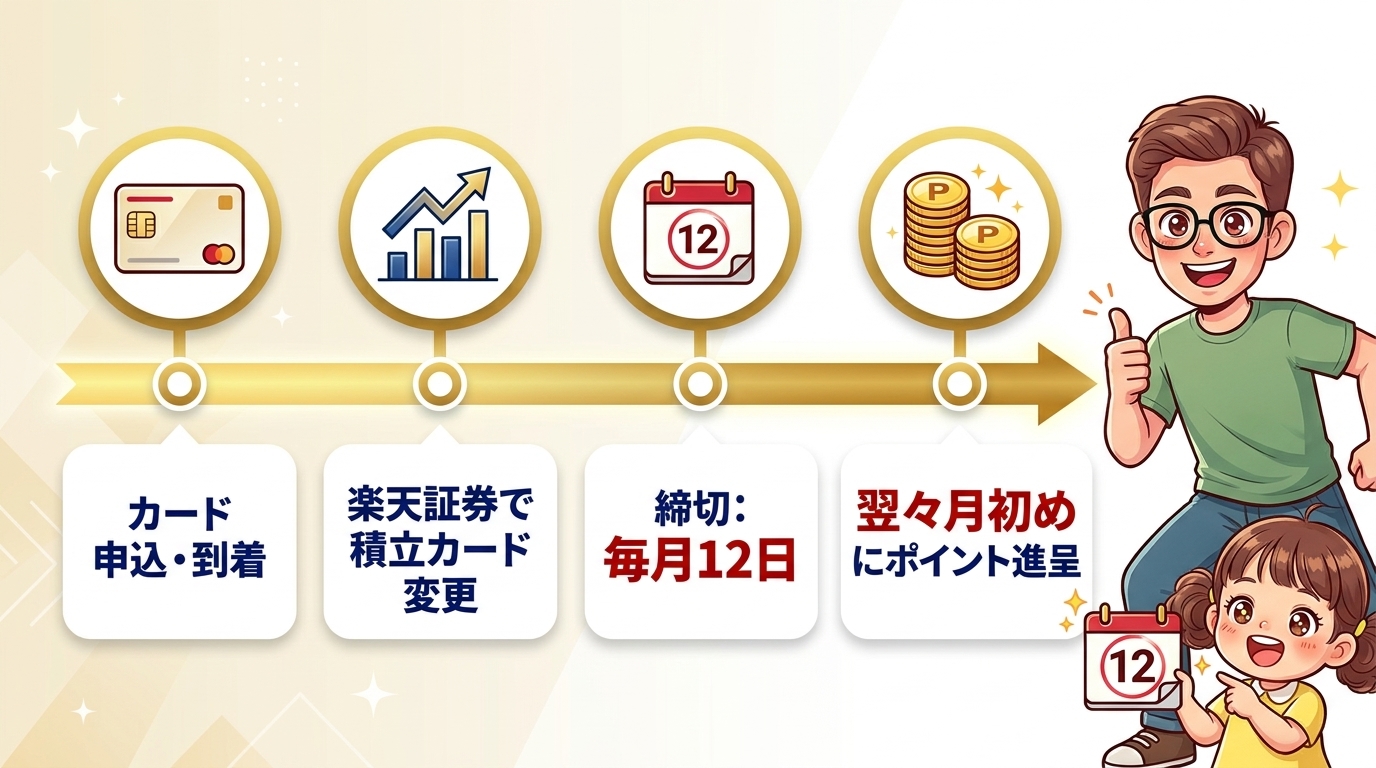
カードが届いただけでは、みずほポイントを受け取る準備は完了しません。利用月の末日までに次の設定を済ませておく必要があります。
- みずほ楽天カードの引落口座を、みずほ銀行の普通預金口座に設定する
- みずほマイレージクラブへ入会する
- みずほダイレクトを契約し、初回登録を済ませる
- みずほポイントモールへ初回アクセスし、利用規約に同意する
- 楽天証券でクレカ積立に使うカードをみずほ楽天カードへ登録・変更し、次回の積立設定を確認する

なお、楽天カードを2枚持っていても、積立上限が月20万円に増えるわけではない点も覚えておきましょう。
みずほ楽天カードと楽天カードの比較|どっちを選ぶべき?
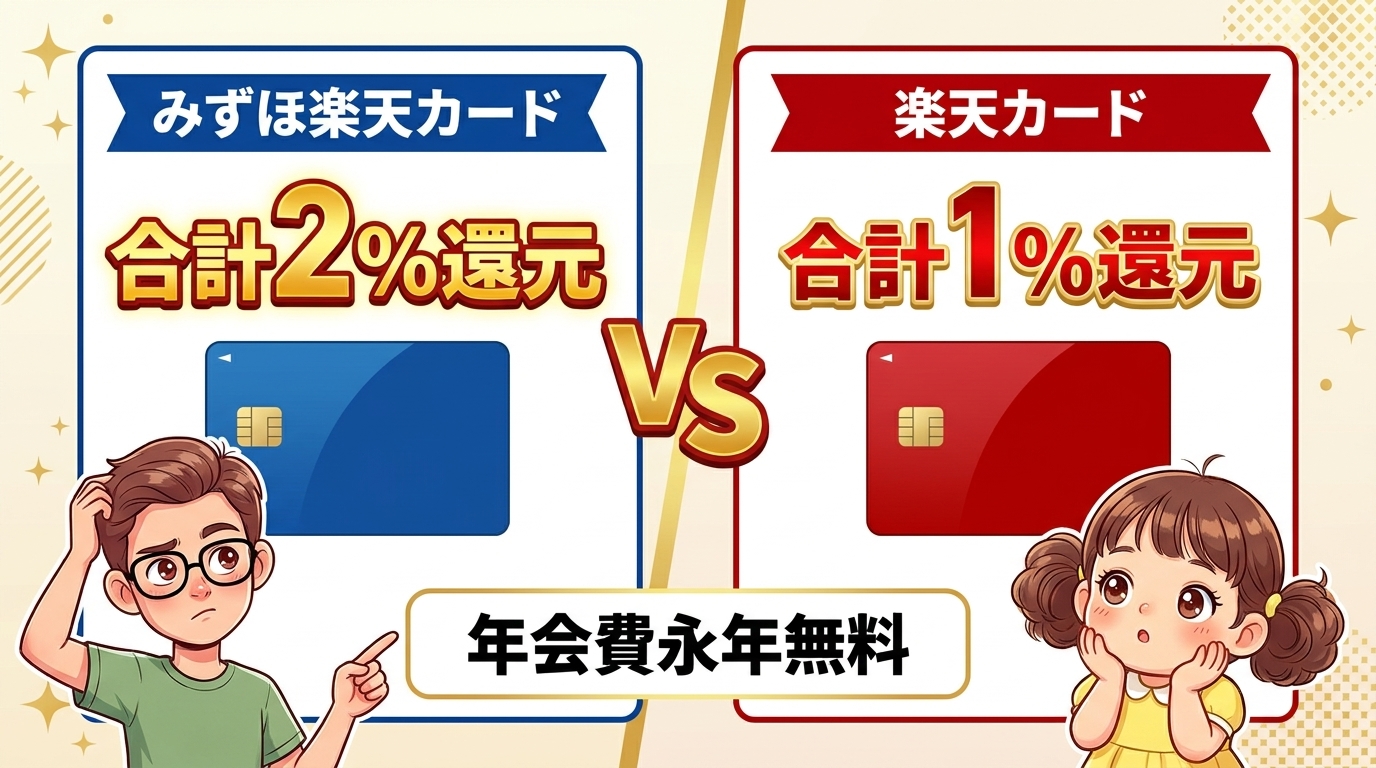
| 項目 | みずほ楽天カード | 楽天カード(通常) |
|---|---|---|
| クレカ積立還元率(0.4%以上銘柄) | 2%(楽天1%+みずほ1%) | 1% |
| クレカ積立還元率(0.4%未満銘柄) | 1% | 1% |
| 通常の買い物還元 | 2%(楽天1%+みずほ1%) | 1% |
| 年会費 | 永年無料 | 永年無料 |
| 引落口座 | みずほ銀行の普通預金のみ | 制限なし |
| ポイント種別 | 楽天ポイント+みずほポイント(1対1で交換可) | 楽天ポイントのみ |
おすすめできる人は、楽天証券で代行手数料0.4%以上の銘柄を積み立てている人、普段の買い物を1%還元カードで払っている人です。合計2%還元を年会費無料で使えるのは素直に魅力的です。
一方で、チャージ用途がメインの人や、引落口座をみずほ銀行以外にしたい人には向きません。この条件に当てはまる方は、通常の楽天カードのままで十分だと思います。
なお、2026年9月7日~11月12日には、みずほ銀行で「秋トクキャンペーン」が実施されています(新規口座開設+カード利用等で最大15,000ポイント相当など)。銀行口座もこれから作る人は、申込前にキャンペーンの条件を確認しておくと良さそうです。この記事では秋トクキャンペーンの全条件までは割愛します。
まとめ
みずほ楽天カードは、代行手数料0.4%以上の対象ファンドを積み立てれば最大2%、年会費無料で年24,000ポイント相当を狙えるカードです。ポイントをおさらいすると、
- クレカ積立2%の条件=代行手数料が年率0.4%(税込)以上の銘柄
- 月10万円×2%×12カ月=年間24,000ポイント相当(現行制度継続前提の試算)
- チャージ・公共料金・引落口座の制限には要注意
- 対象銘柄かどうかは楽天証券の公式一覧で必ず確認を
すでに楽天証券でクレカ積立をしている方は、積立中のファンドが2%対象かどうか、まず公式サイトで確認してみてくださいね。少しでも参考になれば嬉しいです!それでは皆様よい旅を!
